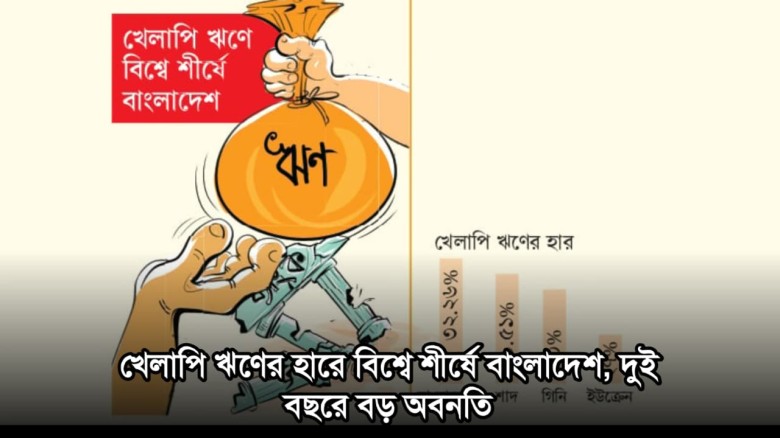
দেশের ব্যাংকিং খাতে খেলাপি ঋণ উদ্বেগজনক পর্যায়ে পৌঁছেছে। বর্তমানে ব্যাংক থেকে বিতরণ করা প্রতি ১০০ টাকা ঋণের প্রায় ৩৩ টাকাই খেলাপি হয়ে পড়েছে। এই হিসাবে খেলাপি ঋণের হারের দিক থেকে বাংলাদেশ এখন বিশ্বের সর্বোচ্চ অবস্থানে রয়েছে।
প্রাপ্ত তথ্য অনুযায়ী, বাংলাদেশের পর উচ্চ খেলাপি ঋণের দেশগুলোর তালিকায় রয়েছে চাদ, ইকুয়েটোরিয়াল গিনি, আলজেরিয়া ও ঘানা। এর আগে বিশ্বের সর্বোচ্চ খেলাপি ঋণের হার দেখা গিয়েছিল যুদ্ধবিধ্বস্ত ইউক্রেনে। কিন্তু বাংলাদেশের বর্তমান পরিস্থিতি সেই হারকেও ছাড়িয়ে যাওয়ার তথ্য সামনে আসায় দেশের ব্যাংকিং খাতের আর্থিক স্বাস্থ্য নিয়ে নতুন করে উদ্বেগ তৈরি হয়েছে।
সবচেয়ে আলোচিত বিষয় হচ্ছে, মাত্র দুই বছরের ব্যবধানে পরিস্থিতির দ্রুত অবনতি। ২০২৪ সালের ৫ আগস্ট শেখ হাসিনা সরকারের পতনের আগে দেশের ব্যাংক খাতে খেলাপি ঋণ নিয়ে দীর্ঘদিন ধরেই উদ্বেগ ছিল। তবে মোট বিতরণ করা ঋণের প্রায় এক-তৃতীয়াংশ খেলাপি হয়ে যাওয়ার বর্তমান পরিস্থিতি তখন ছিল না। রাজনৈতিক পরিবর্তনের পরবর্তী দুই বছরে খেলাপি ঋণের হার নজিরবিহীন পর্যায়ে পৌঁছেছে।
খেলাপি ঋণের এই বৃদ্ধি অবশ্য একক কোনো কারণে ঘটেনি। ব্যাংকিং খাতে দীর্ঘদিনের অনিয়ম, প্রভাবশালী ঋণগ্রহীতাদের বিশেষ সুবিধা, দুর্বল ঋণ ব্যবস্থাপনা, ঋণ আদায়ে ব্যর্থতা এবং বারবার ঋণ পুনঃতফসিলের সুযোগসহ বিভিন্ন কাঠামোগত সমস্যা আগে থেকেই ছিল। এর সঙ্গে সাম্প্রতিক রাজনৈতিক ও অর্থনৈতিক অনিশ্চয়তা, ব্যবসা-বাণিজ্যে স্থবিরতা এবং কিছু বড় প্রতিষ্ঠানের আর্থিক দুর্বলতা যুক্ত হয়ে পরিস্থিতিকে আরও জটিল করেছে বলে মনে করছেন সংশ্লিষ্টরা।
খেলাপি ঋণের হার বেড়ে যাওয়ার আরেকটি কারণ হিসাবেও শ্রেণিকরণ ও হিসাবপদ্ধতির পরিবর্তনের বিষয়টি বিবেচনায় নেওয়া প্রয়োজন। আগে বিভিন্ন নীতিগত ছাড়, পুনঃতফসিল কিংবা অন্যান্য ব্যবস্থার কারণে ব্যাংকের ঝুঁকিপূর্ণ ঋণের একটি অংশ আনুষ্ঠানিক খেলাপি ঋণের হিসাবে পুরোপুরি প্রতিফলিত না হওয়ার অভিযোগ ছিল। ফলে বর্তমান সংখ্যার কতটা নতুন করে ঋণ খেলাপি হওয়ার ফল এবং কতটা আগে থেকে থাকা সমস্যার নতুন স্বীকৃতি—সেটিও আলাদাভাবে বিশ্লেষণ করা জরুরি।
তবে কারণ যা-ই হোক, প্রতি ১০০ টাকা ঋণের প্রায় ৩৩ টাকা খেলাপি হয়ে যাওয়া কোনো দেশের ব্যাংকিং ব্যবস্থার জন্যই স্বাভাবিক পরিস্থিতি নয়। বিপুল পরিমাণ ঋণ অনাদায়ী হয়ে পড়লে ব্যাংকের মূলধন ও তারল্যের ওপর চাপ তৈরি হয়। ব্যাংকের আয় কমে যায়, প্রভিশন সংরক্ষণের প্রয়োজন বাড়ে এবং নতুন করে ভালো উদ্যোক্তাদের ঋণ দেওয়ার সক্ষমতাও সংকুচিত হতে পারে।
এর প্রভাব শেষ পর্যন্ত শুধু ব্যাংকের হিসাবের খাতায় সীমাবদ্ধ থাকে না। ঋণপ্রবাহ কমলে নতুন বিনিয়োগ বাধাগ্রস্ত হতে পারে, ব্যবসা সম্প্রসারণ কঠিন হয়ে পড়ে এবং কর্মসংস্থান সৃষ্টিতেও নেতিবাচক প্রভাব পড়তে পারে। দুর্বল ব্যাংকগুলোকে টিকিয়ে রাখতে রাষ্ট্রীয় অর্থের প্রয়োজন হলে তার দায়ও শেষ পর্যন্ত জনগণের ওপর পড়ার আশঙ্কা থাকে।
মাত্র দুই বছরে পরিস্থিতির এই পরিবর্তন তাই গুরুত্বপূর্ণ প্রশ্ন সামনে এনেছে। রাজনৈতিক পরিবর্তনের পর ব্যাংক খাত সংস্কারের যে প্রত্যাশা তৈরি হয়েছিল, সেই সময়েই খেলাপি ঋণের হার কেন এত দ্রুত বেড়ে বিশ্বের সর্বোচ্চ পর্যায়ে পৌঁছাল—তার পরিষ্কার ব্যাখ্যা প্রয়োজন।
একই সঙ্গে শুধু আগের সরকারের সময়কার অনিয়মকে দায়ী করে বর্তমান পরিস্থিতির সম্পূর্ণ ব্যাখ্যা পাওয়া যাবে না। আবার বর্তমান সংখ্যাকে দেখেই ধরে নেওয়া ঠিক হবে না যে পুরো খেলাপি ঋণ গত দুই বছরেই সৃষ্টি হয়েছে। কোন ঋণ আগে দেওয়া হয়েছিল, কখন সেটি অনাদায়ী হয়েছে, কত ঋণ নতুন শ্রেণিকরণ নীতির কারণে খেলাপি হিসেবে চিহ্নিত হয়েছে এবং গত দুই বছরে নতুন করে কত ঋণ ঝুঁকিতে পড়েছে—এসব তথ্য আলাদা করে প্রকাশ করা প্রয়োজন।
ব্যাংকিং খাতে আস্থা ফিরিয়ে আনতে হলে প্রকৃত খেলাপিদের কাছ থেকে অর্থ আদায়, ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা, রাজনৈতিক বা প্রভাবশালী বিবেচনায় ঋণ দেওয়ার সংস্কৃতি বন্ধ করা এবং ব্যাংকের পরিচালনা পর্ষদ ও ব্যবস্থাপনায় জবাবদিহি নিশ্চিত করার বিকল্প নেই।
একই সঙ্গে ব্যাংকের আর্থিক পরিস্থিতি জনগণের সামনে স্বচ্ছভাবে তুলে ধরাও জরুরি। সমস্যার প্রকৃত আকার গোপন করে যেমন ব্যাংক খাতকে সুস্থ করা সম্ভব নয়, তেমনি শুধু খেলাপি ঋণের অঙ্ক প্রকাশ করেও সমস্যার সমাধান হবে না। কার কাছে কত ঋণ আটকে আছে, কেন আদায় হচ্ছে না এবং অর্থ উদ্ধারে কী ব্যবস্থা নেওয়া হচ্ছে—তার দৃশ্যমান অগ্রগতি প্রয়োজন।
বাংলাদেশের অর্থনীতির বড় অংশ ব্যাংকনির্ভর। ফলে ব্যাংক দুর্বল হলে তার প্রভাব ব্যবসা, বিনিয়োগ, কর্মসংস্থান থেকে শুরু করে সাধারণ আমানতকারীর আস্থা পর্যন্ত ছড়িয়ে পড়ে।
মাত্র দুই বছরের ব্যবধানে খেলাপি ঋণের হার এমন পর্যায়ে পৌঁছানো তাই শুধু একটি পরিসংখ্যান নয়; এটি দেশের আর্থিক ব্যবস্থার জন্য একটি বড় সতর্কসংকেত।
এখন সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন—খেলাপি ঋণের প্রকৃত দায় কার, কতটা পুরোনো আর কতটা নতুন, এবং এই বিপুল অর্থ জনগণের ব্যাংকে ফিরিয়ে আনতে সরকার কত দ্রুত কার্যকর ও দৃশ্যমান পদক্ষেপ নিতে পারে।
মন্তব্য করুন


 | আজকের তারিখঃ বঙ্গাব্দ